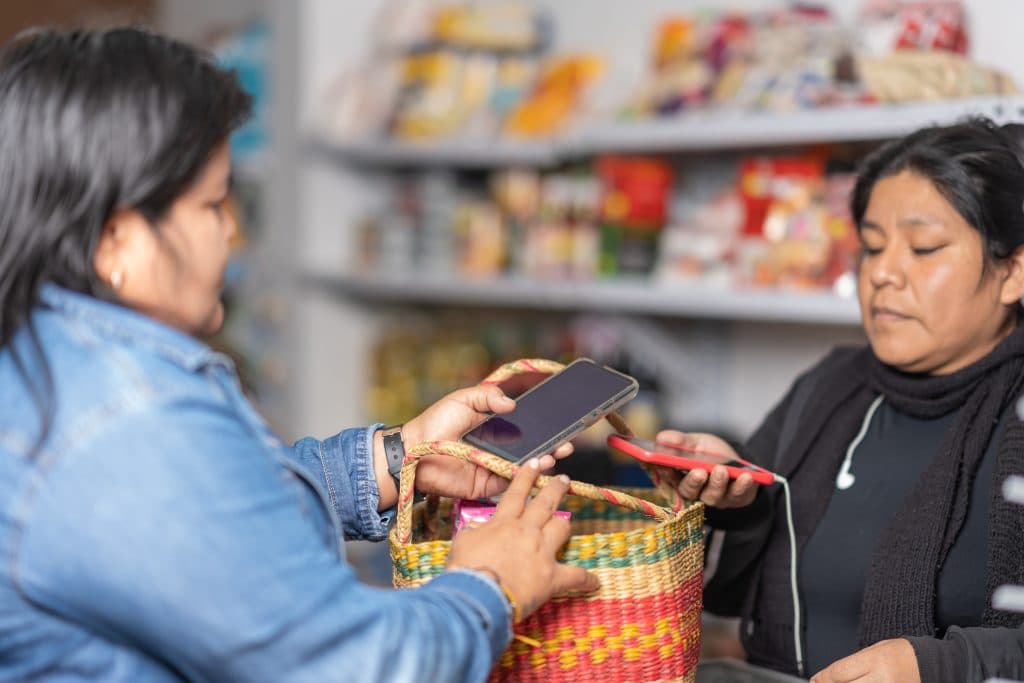
La propuesta fue presentada al Congreso el 8 de septiembre de 2026, y a pesar de las críticas, logró avanzar en la Comisión de Hacienda de la Cámara de Diputados, donde fue aprobada con 25 votos a favor, 4 en contra y 0 abstenciones. Entre sus disposiciones más controvertidas, la ley otorgaría a la Secretaría de Hacienda y Crédito Público la facultad de determinar cuáles sectores económicos serán considerados estratégicos, obligando a que en ellos los pagos digitales sean la única forma de transacción. Medios como Bloomberg Línea y Expansión han detallado cómo esto podría implicar la obligatoriedad de pagos con tarjeta y plataformas como CoDi en ciertos ámbitos.
Los partidos opositores han articulado sus preocupaciones en varios frentes. Argumentan que la implementación forzosa de pagos digitales podría comprometer la privacidad de los usuarios, al centralizar una vasta cantidad de información financiera en manos del gobierno. Asimismo, señalan la deficiencia de infraestructura tecnológica en diversas regiones de México, particularmente en zonas rurales, donde la conectividad a internet es limitada y el acceso a terminales bancarias es casi nulo. La preocupación por el derecho de los ciudadanos a elegir el uso del efectivo, especialmente para aquellos que no están bancarizados o prefieren la transacción física, también es un punto central de su argumento.
Contexto y Antecedentes de la Digitalización Financiera en México
México, a pesar de ser la segunda economía más grande de América Latina, presenta un panorama particular en el uso de instrumentos de pago. Datos recientes revelan que el efectivo sigue siendo el rey para una gran mayoría de transacciones. Específicamente, el 85.2% de la población mexicana recurre al efectivo para compras menores a 500 pesos, y para montos superiores, el 73.5% aún prefiere el dinero físico. Esta preferencia convierte a México en el sexto país con mayor uso de dinero en efectivo a nivel mundial, según cifras recientes. Este fenómeno está intrínsecamente ligado a la alta tasa de informalidad y a la significativa porción de la población no bancarizada.
Se estima que aproximadamente el 40% de la población mexicana, lo que equivale a 52.3 millones de personas, no cuenta con una tarjeta bancaria. Este segmento incluye a muchos adultos mayores y habitantes de comunidades rurales que enfrentan barreras para acceder a servicios financieros tradicionales. En contraste, el país cuenta con una base de 94 millones de cuentas bancarias, de las cuales 21 millones utilizan CoDi (Cobro Digital), la plataforma de pago con código QR impulsada por el Banco de México. La Ley Fintech de México, vigente desde 2018, ya ha sentado las bases para la regulación de un floreciente ecosistema de más de 650 empresas de tecnología financiera, evidenciando un deseo previo de modernización.
La presidenta Claudia Sheinbaum ha buscado aclarar el propósito de la ley, enfatizando que no se trata de una prohibición total del efectivo, sino de una estrategia gradual para facilitar el uso de la tecnología en pagos. Las motivaciones detrás de la medida son diversas: se buscan beneficios fiscales, una reducción en la incidencia de delitos asociados al manejo de efectivo y un aumento en la recaudación. Sheinbaum ha sugerido que la implementación iniciaría en sectores como gasolineras y casetas de peaje, donde los pagos a través de CoDi no generan comisiones y podrían agilizar el flujo de transacciones. Expertos consultados por Milenio y Animal Político sugieren que esta ley facilitaría el rastreo de ingresos y gastos, lo que sería de gran ayuda para la fiscalización por parte del Servicio de Administración Tributaria (SAT), particularmente en el vasto sector de la economía informal, buscando promover la formalización y la inclusión financiera.
Implicaciones Técnicas y Operativas para el Ecosistema Tech
Para los profesionales de la tecnología en México y la región, la Ley de Economía Digital, de ser aprobada en sus términos actuales, traería consigo una serie de implicaciones técnicas y operativas significativas. Desarrolladores e ingenieros verán una demanda creciente de soluciones robustas y seguras para pasarelas de pago digital, APIs de integración con sistemas financieros existentes como CoDi y SPEI, y plataformas que aseguren la interoperabilidad entre diferentes proveedores de servicios. La ciberseguridad se convierte en un pilar fundamental; dado que el 60% de los fraudes en el país se producen en plataformas digitales, la ley requerirá el desarrollo e implementación de protocolos de seguridad avanzados, sistemas de autenticación multifactorial y tecnologías de cifrado para proteger los datos sensibles de los usuarios.
Los gerentes de producto (PMs) y los líderes de proyectos tecnológicos se enfrentarán al desafío de liderar la transformación digital en empresas de diversos tamaños y sectores. Esto implica no solo la adaptación a las nuevas normativas de cumplimiento, sino también la creación de experiencias de usuario intuitivas y accesibles para un público diverso, incluyendo aquellos con menor alfabetización digital. La brecha digital será un obstáculo a superar, requiriendo soluciones innovadoras para garantizar que la población no bancarizada o con poca conectividad pueda integrarse al sistema.
La infraestructura es otro punto crítico. La expansión del uso de pagos digitales demandará una mayor inversión en terminales de punto de venta (POS) inteligentes, una mejora sustancial en la conectividad a internet en todo el territorio nacional y programas eficientes de capacitación y onboarding para comercios. Los proveedores de servicios en la nube y las empresas de telecomunicaciones jugarán un rol esencial en la provisión de la base tecnológica necesaria. Además, las preocupaciones sobre la privacidad de los datos, planteadas por la oposición, requerirán que el sector tech innove en soluciones de anonimización y protección de datos, asegurando la transparencia y la confianza en el manejo de la información financiera de los ciudadanos.
Impacto Regional: México en el Mapa de Pagos Digitales de América Latina
La iniciativa de México se inserta en un contexto de rápida evolución de los pagos digitales en América Latina. La región ha mostrado un avance significativo en la adopción de estas tecnologías, superando incluso a Europa en el uso de dispositivos móviles para transacciones, con un 62% de los comercios en la región adoptando esta modalidad frente a un 41% en Europa. Un estudio de Mastercard de abril de 2026 reveló que un impresionante 89% de los consumidores en América Latina y el Caribe se consideran usuarios digitales, destacando la madurez y la receptividad del mercado regional hacia las innovaciones financieras.
Las billeteras digitales representan ya el 46% del volumen del comercio electrónico en la región, y los pagos instantáneos han experimentado un crecimiento exponencial de 130 veces, constituyendo el 45% de los pagos digitales minoristas, con proyecciones de alcanzar el 60% para 2030. Países como Brasil, con su exitoso sistema Pix, y el propio México, con sus plataformas SPEI y CoDi, son referentes en la modernización de los sistemas de pago, impulsando la inclusión financiera y la formalización económica. México es, de hecho, el segundo mercado de comercio electrónico más grande de la región, con transacciones que alcanzaron los 97 mil millones de dólares en 2024 y una proyección de 184 mil millones para 2027, según Expansión y Tabasco HOY.
Esta ley en México, por lo tanto, no es un evento aislado, sino parte de una tendencia regional más amplia. Si bien presenta desafíos relacionados con la infraestructura, la bancarización y la ciberseguridad – problemáticas comunes en varios países latinoamericanos – también abre oportunidades significativas. La experiencia mexicana, tanto en la implementación de la Ley Fintech desde 2018 como en la eventual aplicación de esta Ley de Economía Digital, podría sentar precedentes y ofrecer valiosas lecciones para otros países de la región que buscan avanzar en sus propias agendas de digitalización financiera, balanceando la innovación con la protección al usuario y la equidad en el acceso a los servicios.